EUR/USD: евро потерпело тотальное фиаско перед силой доллара

Евро весь прошедший период продолжал дешеветь и опустился к очередным локальным минимумам в рамках устойчивого нисходящего движения. Основной движущей силой падения пары в начале периода стал американский регулятор, который впервые за три года повысил ставку на 25 б.п., до 3,75–4,00%, одновременно сохранив сигнал о возможности дальнейшего ужесточения. На этом фоне доллар сохранял преимущество даже несмотря на снижение нефтяных цен на фоне надежд на дипломатическое урегулирование конфликта вокруг Ирана.
Дополнительное давление оказывала и слабость потребительских настроений в еврозоне: сентябрьский предварительный индекс потребительского доверия снизился на 1 п.п., до −16,5, что указывало на ухудшение ожиданий домохозяйств на фоне энергетического шока. Более слабые настроения ухудшали представление о внутреннем спросе еврозоны, одновременно повышая вероятность того, что ЕЦБ будет осторожнее с последующим ужесточением политики.
Вместе с тем, сводный индекс деловой активности (Composite PMI) США вырос с 56,0 до 58,4 — максимум более чем за 5 лет, причем рост наблюдался одновременно в услугах и промышленности. Производственный PMI поднялся до 57,0 против ожидавшихся 53,6. Это указывало на сильный экономический рост и увеличение ценового давления, что давало аргумент в пользу более длительного сохранения жесткой политики ФРС, а вероятность следующего повышения ставки стала расти.
В свою очередь, данные первичных обращений за пособием по безработице показали снижение до 197 тыс. против ожидавшихся 201 тыс., что подтвердило устойчивость американского рынка труда, продолжив давление на евро.
К этому позже добавилось выступление президента ЕЦБ Кристин Лагард перед комитетом по экономическим и денежным делам Европарламента, которая дала понять, что скачок инфляции сам по себе автоматически не означает резкого повышения ставок: причиной роста цен она считала главным образом энергетический шок от войны, а не внутренний перегрев или ускорение заработных плат. Отсутствие однозначных сигналов о готовности ЕЦБ продолжать повышение ставок на фоне признаков ухудшения экономической конъюнктуры указало на ограниченность пространства для монетарного маневра в Еврозоне, что привело к очередному импульсу ослабления евро.
Дополнительным аргументом в пользу доллара стала сохранявшаяся сила американской экономики: опубликованная оценка вакансий JOLTS показала 7,079 млн открытых рабочих мест против ожидавшихся 7,225 млн. Тогда как некоторым сдерживающим фактором в конце периода стал отчет Министерства труда США по занятости вне сельского хозяйства (Nonfarm Payrolls) за сентябрь, который зафиксировал прирост числа рабочих мест всего 29 тыс. против ожидавшихся 90 тыс., а августовские данные были пересмотрены вниз; безработица поднялась до 4,2%, спровоцировав снижение доходностей казначейских облигаций США, ослабление доллара и восходящий отскок пары.
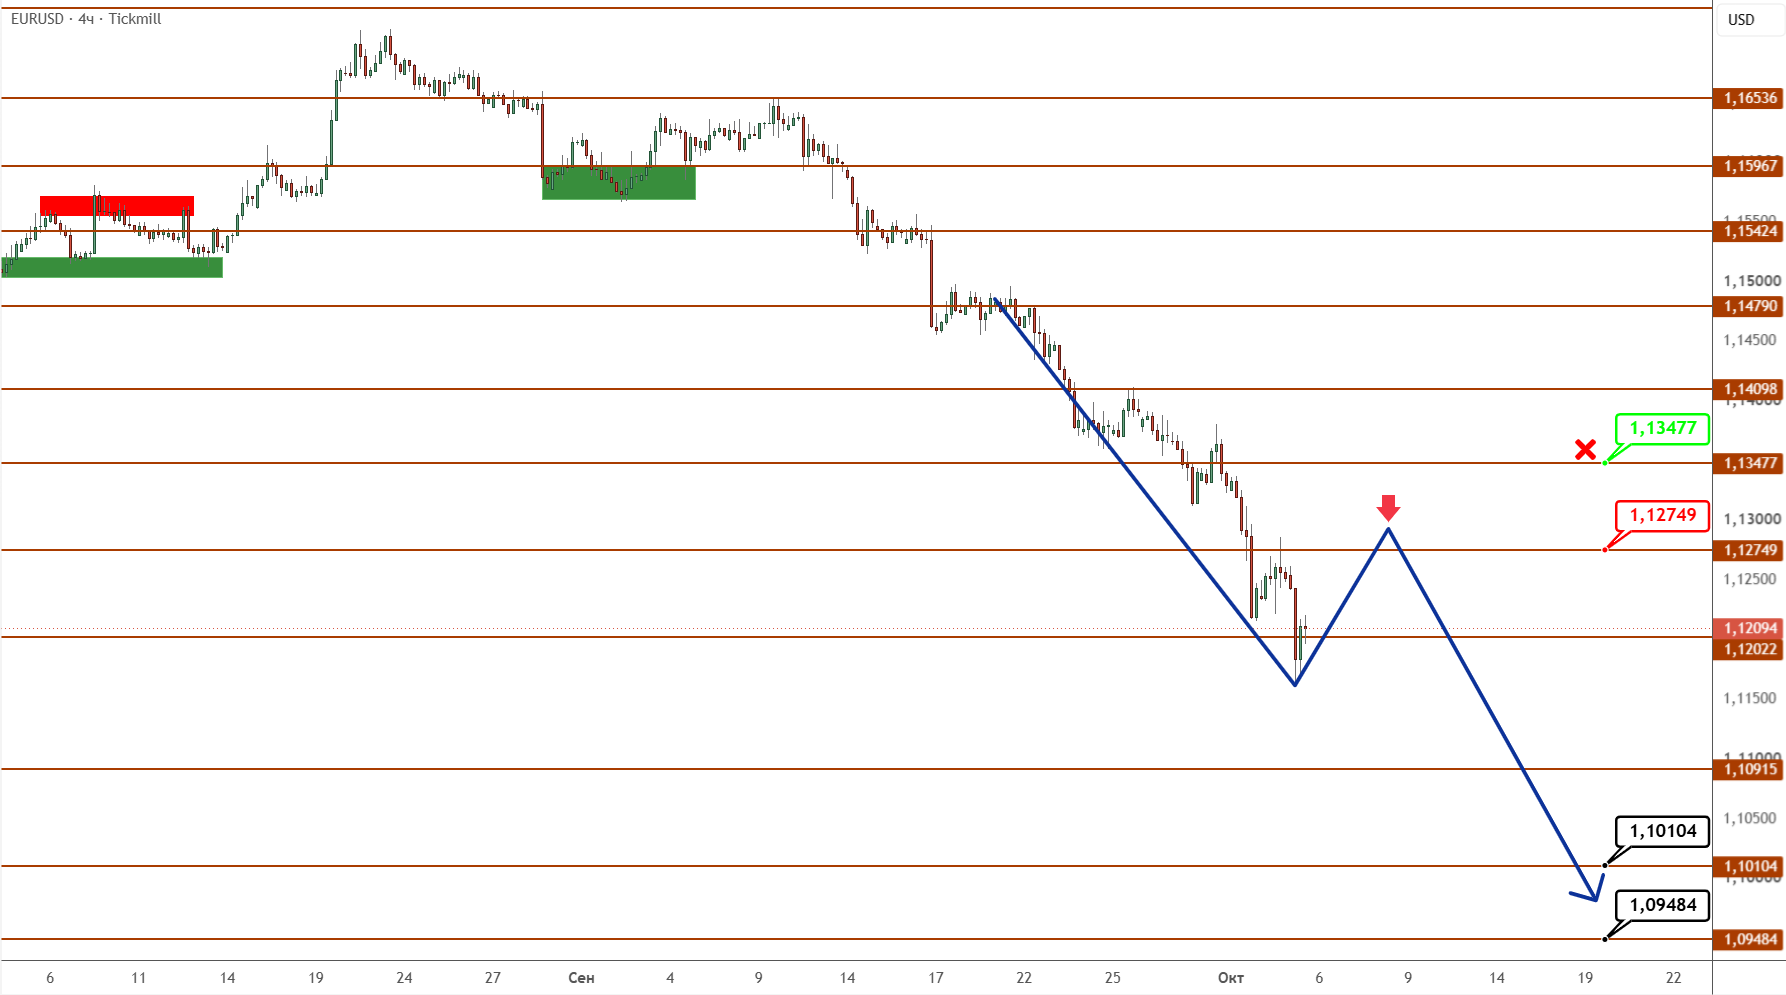
Это свидетельствует о доминировании нисходящего вектора в краткосрочной перспективе. В случае коррекционного роста предел ожидается в районе уровня 1,1274, где ожидается ключевая зона сопротивления с высокой активностью продавцов, которые будут сдерживать дальнейший проход выше. Подтверждением очередной волны снижения станет ретест этой зоны с последующим отскоком, которая нацелится в область между 1,1010-1,0948.
Отмена текущего сценария состоится в случае пробоя сопротивления и дальнейшего продвижения цены выше разворотного уровня на 1,1347.
***
Понравилась моя статья и пользуетесь приложением Telegram?
Если Вы ответили на оба вопроса "Да!", тогда подпишитесь на мой канал и больше никогда не пропускайте новые выпуски.
Отказ от ответственности: предоставленные материалы предназначены только для информационных целей и не должны рассматриваться как рекомендации по инвестициям. Точка зрения, информация или мнения, выраженные в тексте, принадлежат исключительно автору, а не работодателю автора, организации, комитету или другой группе, физическому лицу или компании.
Прошлые результаты не являются показателем будущих результатов.
Предупреждение о рисках: CFD-контракты – сложные инструменты, сопряженные с высокой степенью риска быстрой потери денег ввиду использования кредитного плеча. 69% и 73% розничных инвесторов теряют деньги на торговле CFD в рамках сотрудничества с Tickmill UK Ltd и Tickmill Europe Ltd соответственно. Вы должны оценить то, действительно ли Вы понимаете, как работают CFD-контракты, и сможете ли Вы взять на себя высокий риск потери своих денег.
Фьючерсы и опционы: торговля фьючерсами и опционами с маржей несет высокую степень риска и может привести к убыткам, превышающим ваши первоначальные инвестиции. Эти продукты подходят не для всех инвесторов. Убедитесь, что вы полностью понимаете риски и принимаете соответствующие меры для управления своими рисками.
Арман активно торгует на рынке Forex уже 10 лет. Занимается обучением начинающих трейдеров и консультированием в части торговли и построения собственной торговой стратегии и управления рисками. Имеет больше 7 лет опыта работы в различных брокерских компаниях в качестве аналитика и консультанта.